
- Nos Programmes
- Cœur Saint-Cyr – Saint-Cyr-L’école
- Résidence Drouard – Houilles
- Harmonie – Sartrouville
- Le Clos Gaillardet – Le Plessis Bouchard
- Les Jardins Foch – Orgeval
- Les Jardins Kléber – Pantin
- Victoria’s Village – Puteaux
- Le Clos Val Guyon – Freneuse
- Grand Angle – Mantes-la-Jolie
- Les Terrasses – Longjumeau
- Le 5K – Bougival
- Accession sociale
- A propos
- Écrivez-nous
Achat immobilier : quelles différences entre un achat BRS et un achat classique ?
Face à la hausse des prix immobiliers, devenir propriétaire peut sembler inaccessible aux ménages qui disposent de revenus modestes ou intermédiaires. Le Bail Réel Solidaire (BRS) apporte une réponse concrète à cette difficulté : en séparant le logement du terrain, il permet d’acheter un bien à un prix inférieur à celui du marché local et de réduire le montant à emprunter.
L’achat classique offre une plus grande liberté patrimoniale, mais demande généralement un budget plus important. Le BRS repose, quant à lui, sur certaines conditions d’éligibilité, une redevance foncière et une revente encadrée. Ces règles permettent toutefois de maintenir les logements accessibles dans la durée. Pour de nombreux ménages, le BRS constitue ainsi une véritable porte d’entrée vers la propriété, notamment dans les secteurs immobiliers les plus recherchés.
Achat BRS ou classique : de quoi devient-on réellement propriétaire ?
Dans un achat classique, l’acquéreur dispose d’un droit de propriété complet. Pour une maison, celui-ci porte sur le logement et son terrain. En copropriété, il comprend les parties privatives ainsi qu’une quote-part des parties communes et du foncier. Le bien peut être conservé sans limitation de durée.
Avec un Bail Réel Solidaire, l’organisme de foncier solidaire (OFS) conserve la propriété du terrain et consent à l’acquéreur des droits réels immobiliers sur le logement. Le ménage ne finance donc pas le foncier, qui représente une part importante du prix dans les zones tendues.
Le bail est conclu pour une durée comprise entre 18 et 99 ans et peut concerner un logement neuf, existant ou à réhabiliter. Comme l’explique le ministère chargé du Logement, sa durée est prorogée lors des mutations. Le BRS constitue donc une véritable accession à la propriété, organisée dans un cadre solidaire de longue durée.
| Point de comparaison | Achat en BRS | Achat classique |
|---|---|---|
| Terrain | Conservé par l’OFS | Acheté avec le logement ou détenu en quote-part |
| Logement | Droits réels immobiliers acquis par le ménage | Pleine propriété |
| Prix d’acquisition | Inférieur au marché local | Déterminé par le marché |
| Durée | Bail de 18 à 99 ans, prorogé lors des mutations | Sans durée maximale |
| Redevance foncière | Oui, versée à l’OFS | Non |
| Conditions de ressources | Oui | Non, hors dispositifs particuliers |
| Résidence principale | Obligatoire | Selon le projet de l’acquéreur |
| Prix de revente | Encadré | Fixé selon le marché |
| Futur acquéreur | Ménage éligible et agréé par l’OFS | Librement choisi |
Le BRS permet-il réellement d’acheter moins cher ?
Le principal intérêt du BRS réside dans la diminution du prix d’acquisition. Puisque le terrain n’est pas acheté par le ménage, le capital à emprunter est moins important que pour un logement classique comparable. Cette différence peut permettre d’acheter une surface plus grande, de se rapprocher de son lieu de travail ou d’accéder à une commune qui aurait été hors budget sur le marché libre.
Dans le neuf, le prix affiché inclut la TVA : son taux est généralement de 20 % pour un achat classique, contre 5,5 % pour un logement éligible au BRS. Ce taux réduit contribue directement à diminuer le prix TTC du logement. Les frais de notaire sont également moins élevés en euros puisqu’ils sont calculés sur un prix d’acquisition lui-même réduit.
Grâce à ce prix plus accessible, le BRS peut apporter plusieurs avantages aux ménages disposant d’une capacité d’emprunt limitée :
- un prêt immobilier d’un montant moins élevé,
- des mensualités potentiellement plus faciles à intégrer au budget familial,
- un apport personnel nécessaire souvent moins important,
- la possibilité de devenir propriétaire sans s’éloigner des zones d’emploi et de services.
➜ L’acquéreur doit toutefois verser une redevance mensuelle à l’OFS en contrepartie de l’utilisation du terrain. Son montant et ses modalités de révision figurent dans le bail. Pour comparer correctement les deux formules, il faut donc mettre en regard la mensualité du crédit et cette redevance avec le coût d’un achat classique équivalent.
Quelles charges faut-il prévoir avec un achat en BRS ?
Comme tout propriétaire, le titulaire d’un BRS doit assumer les charges de copropriété, l’assurance du logement, son entretien et les éventuels travaux. Il est également redevable de la taxe foncière.
Une commune ou un établissement public de coopération intercommunale peut néanmoins voter un abattement de taxe foncière applicable aux logements en BRS. Cet avantage n’est pas automatique et dépend d’une décision locale, comme le précise Service-Public.fr.
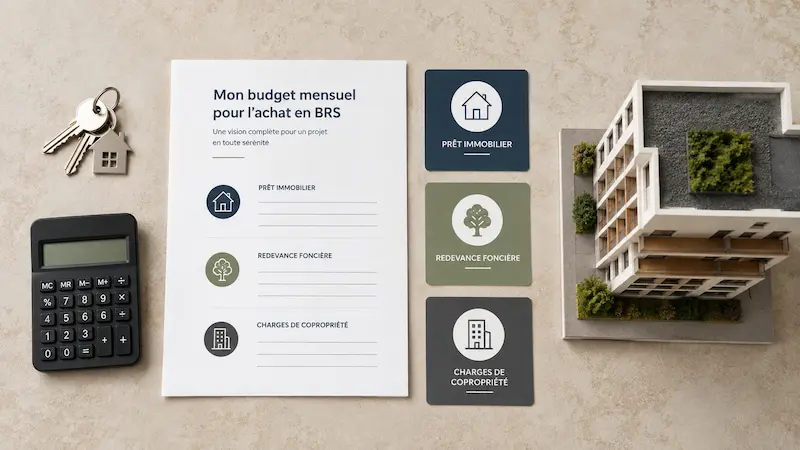
Pour évaluer le budget mensuel réel, il convient donc d’additionner :
- la mensualité du prêt et son assurance,
- la redevance foncière versée à l’OFS,
- les charges de copropriété et les dépenses d’entretien,
- la taxe foncière, après un éventuel abattement local.
Même en intégrant la redevance, l’achat en BRS peut rester nettement plus accessible qu’un achat classique, en particulier lorsque le prix du terrain représente une part élevée de la valeur immobilière. La comparaison doit néanmoins être réalisée à partir de deux logements similaires en matière de surface, de localisation et de prestations.
Le BRS est-il réservé aux ménages aux revenus modestes ?
Le BRS relève de l’accession sociale à la propriété. L’acquéreur doit respecter des plafonds de ressources, dont le montant varie selon la composition de son foyer et la zone géographique du logement. L’OFS peut également appliquer des seuils inférieurs aux plafonds nationaux.
Depuis 2024, le candidat ne doit pas posséder un logement adapté à ses besoins susceptible de devenir sa résidence principale, ni un bien pouvant lui procurer des revenus suffisants pour se loger dans le parc privé.
Ces conditions permettent de réserver les avantages du dispositif aux ménages qui rencontrent de réelles difficultés pour acheter aux prix du marché. Le BRS réduit ainsi l’écart entre les prix immobiliers et la capacité d’emprunt des foyers modestes ou intermédiaires.
Dans les deux formules, l’acquisition peut être financée par un crédit immobilier classique. Le BRS peut également ouvrir droit au prêt à taux zéro lorsque les conditions du PTZ sont remplies. La banque tient compte de toutes les charges, y compris de la redevance, mais le prix d’achat plus faible facilite souvent la construction du plan de financement.
Peut-on occuper, louer ou transformer librement un logement BRS ?
Un logement acheté classiquement peut devenir une résidence principale, une résidence secondaire ou un investissement locatif, sous réserve des règles d’urbanisme, de copropriété, de financement et des réglementations locales.
Le logement BRS est destiné à devenir la résidence principale de l’acquéreur. Il ne s’agit pas d’un dispositif d’investissement locatif, mais d’une solution permettant à un ménage d’acheter le logement dans lequel il souhaite vivre.
Le bail peut interdire la location. Lorsqu’elle n’est pas interdite, le propriétaire doit informer préalablement l’OFS et respecter les conditions d’occupation du dispositif. Il convient donc de consulter le bail avant toute location, même temporaire ou partielle.
Les aménagements intérieurs courants restent possibles. En revanche, une démolition ou certains travaux importants peuvent nécessiter l’accord de l’OFS, en plus des autorisations habituelles. Ces règles ont notamment pour objectif de préserver la qualité et la vocation résidentielle du logement dans la durée.
Comment se déroule la revente en BRS ?
Dans le cadre d’un achat classique, le propriétaire choisit en principe son acquéreur et fixe son prix selon l’état du logement, sa localisation et la situation du marché. Il peut profiter d’une éventuelle hausse des prix, mais supporte également le risque de baisse.
En BRS, le propriétaire peut revendre ses droits réels immobiliers à tout moment. Le prix maximal respecte toutefois la formule prévue dans le bail et le cadre légal. Il peut ainsi intégrer une revalorisation, mais ne suit pas librement l’évolution du marché.
Le futur acquéreur doit :
- respecter les conditions de ressources et de patrimoine,
- faire du logement sa résidence principale,
- obtenir l’agrément de l’OFS,
- accepter les conditions du Bail Réel Solidaire.
Cet encadrement limite la spéculation, mais il garantit également que le logement restera accessible aux prochains ménages. Le premier acquéreur bénéficie donc d’un prix réduit sans empêcher d’autres foyers de profiter ensuite du même avantage.
Le BRS permet par ailleurs de se constituer un patrimoine. Lors de la revente, le propriétaire récupère la valeur de ses droits immobiliers selon les modalités définies dans le bail. La prorogation de la durée du BRS lors de la mutation permet au nouvel acquéreur de bénéficier à son tour d’un bail de longue durée.
BRS ou achat classique : quelle formule privilégier ?
L’achat classique convient principalement aux acquéreurs qui disposent d’un budget suffisant et souhaitent conserver une liberté patrimoniale maximale : louer le logement, en faire une résidence secondaire, choisir librement leur acheteur ou bénéficier sans plafonnement d’une éventuelle hausse du marché.
Le BRS est particulièrement intéressant pour un ménage qui :
- respecte les conditions de ressources
- souhaite acheter sa résidence principale
- envisage d’occuper durablement le logement
- recherche un bien dans une zone où les prix sont élevés
- privilégie l’accès à la propriété plutôt que la réalisation d’une importante plus-value
➜ Pour un foyer qui ne dispose pas de revenus élevés, le BRS peut faire passer un projet immobilier de difficile à réalisable. Il permet d’emprunter moins, de rester dans une commune recherchée et de consacrer une part plus raisonnable de son budget à l’acquisition de sa résidence principale.
Avant de choisir, il reste essentiel de calculer le coût total du projet, redevance comprise, et de lire attentivement le bail. Le BRS ne remplace pas l’achat classique : il rend la propriété accessible à des ménages qui pourraient autrement en être durablement exclus.
Questions fréquentes sur le BRS
Quel budget comparer entre BRS et achat classique ?
Comparez le prix et les frais d’acquisition, puis la mensualité de prêt, son assurance, les charges, les taxes et, en BRS, la redevance foncière.
La redevance BRS disparaît-elle après le remboursement du crédit ?
Non, elle rémunère l’usage du terrain détenu par l’OFS et reste due selon les conditions du bail.
Peut-on réaliser une plus-value lors de la revente en BRS ?
Une revalorisation peut être prévue par le bail, mais le prix de cession reste encadré et l’acquéreur doit être agréé par l’OFS.
L’éligibilité au BRS garantit-elle un prêt immobilier ?
Non, la banque étudie votre capacité de remboursement. Les conditions d’un éventuel PTZ doivent aussi être vérifiées.
5 points à retenir sur les différences entre un achat BRS et un achat classique
- Achat classique : propriété du logement et du foncier.
- BRS : droits sur le logement, terrain conservé par l’OFS.
- Comparaison budgétaire incluant redevance, crédit et charges.
- BRS soumis à des conditions d’éligibilité et d’occupation.
- Revente en BRS encadrée pour préserver l’accessibilité du logement.
Apilogis propose des logements en BRS dans toute l’Île-de-France
Spécialiste de l’accession sociale, Apilogis accompagne les ménages dans la vérification de leur éligibilité, le choix de leur logement et la préparation de leur financement. Grâce à ses programmes, devenir propriétaire d’un logement neuf en Île-de-France peut être accessible sans disposer de revenus très élevés.
Apilogis développe des programmes immobiliers en BRS dans plusieurs départements franciliens. Vous pouvez ainsi découvrir les résidences proposées dans les Yvelines, consulter les logements disponibles dans l’Essonne ou concrétiser votre projet dans les Hauts-de-Seine. D’autres opportunités sont également proposées en Seine-Saint-Denis et dans le cadre verdoyant du Val-d’Oise.
Vous pouvez ainsi comparer les localisations, les typologies et les prix afin d’identifier le programme immobilier en BRS qui correspond à votre budget, à la composition de votre foyer et à votre projet de vie.
Réalisez votre achat immobilier grâce au Bail Réel Solidaire (BRS), avec Apilogis :
- Vérification de votre éligibilité au dispositif
- Conseil sur le choix du bien qui vous correspond
- Accompagnement de la recherche de financement à la signature chez le notaire
